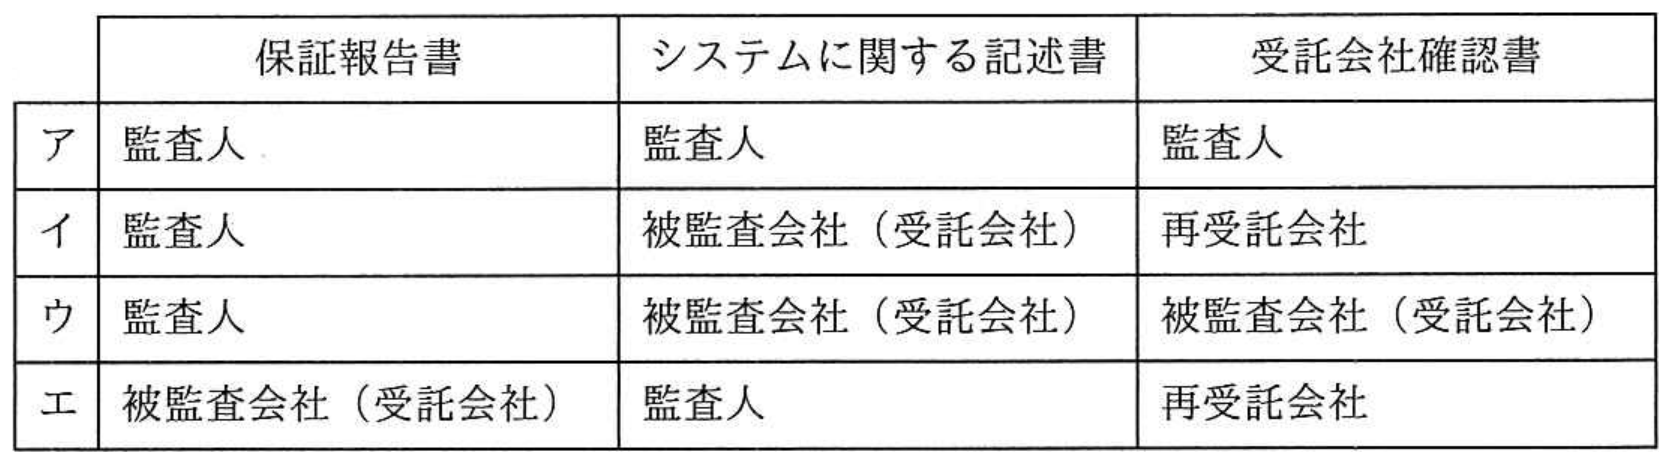
IPA公式正解:ウ 保証報告書:監査人 システムに関する記述書:被監査会社(受託会社) 受託会社確認書:被監査会社(受託会社)
※ 正解はIPA公表の解答です。解説は当サイトが生成AIを用いて作成しています。誤りにお気づきの場合はお問い合わせください。
【解説】正解は選択肢【ウ】です。実務指針86号(SOC1等)における受託業務に係る保証報告書は「監査人(受託会社の独立監査人)」、システムの概要や統制手続等を説明した記述書および統制の有効性等を表明した受託会社確認書はともに「受託会社(経営者)」が作成します。
【詳細解説】■ 本問の核心・解法のポイント
受託業務に係る内部統制の保証報告書(実務指針第86号、SSAE18/ISAE3402準拠、いわゆるSOC1レポート)を構成する各文書と、それぞれの作成主体の対応を問う問題です。
報告書パッケージは以下の3つから構成されます:
1. 「保証報告書」:独立した第三者であるサービス監査人(監査人)が意見を表明して作成する。
2. 「システムに関する記述書」:受託業務を提供する受託会社(被監査会社)の経営者が、自社のシステム・内部統制の仕組みについて記述して作成する。
3. 「受託会社確認書」:受託会社の経営者が、記述書の内容が公正に提示されていることや統制目標が達成されるよう設計・運用されていたことを確認・表明して作成する。
なお、再委託先を除外する「除外方式」を採用している場合でも、自社業務の範囲について確認書を出すのは受託会社(被監査会社)です。
・各選択肢の徹底解説:
・ア:システムに関する記述書および受託会社確認書は受託会社が作成するため誤りです。
・イ:除外方式の場合、再受託会社の統制は評価対象外(除外)として扱われるため、再受託会社が確認書を作成するわけではありません。受託会社自身が作成します。
・【選択肢ウ★】:保証報告書は監査人が、システムに関する記述書および受託会社確認書は被監査会社(受託会社)が作成するため、正しい組合せです。
・エ:保証報告書を作成するのは監査人であり、受託会社ではありません。
よって正解はウです。