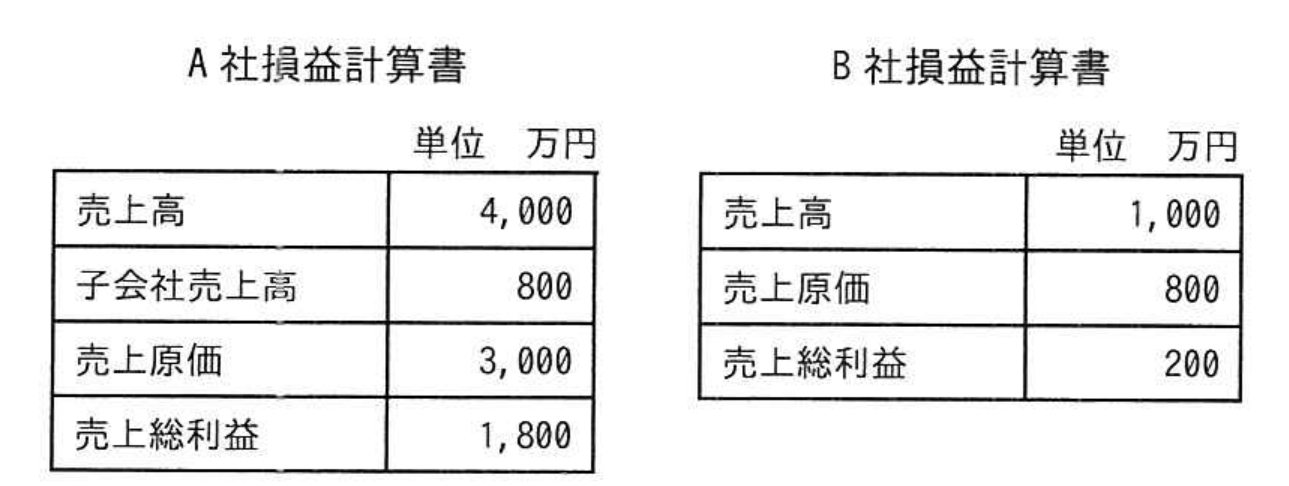
【解説】正解は選択肢【ウ】です。
・連結売上高 = 親会社外部売上(4,000-800=3,200) + 子会社外部売上(1,000) = 4,200万円
・連結売上原価 = 親会社売上原価(3,000) + 子会社売上原価(800) - 内部取引消去(800) = 3,000 - (内部利益0) = 2,520万円
・連結売上総利益 = 連結売上高(4,200) - 親会社原価(3,000×3,200/4,000=2,400 + B社仕入分600-0=2,520) = 1,680万円
・連結売上高総利益率 = 1,680 / 4,200 = 40%。
【詳細解説】■ 本問の核心・解法のポイント
連結会計における内部取引の相殺消去:
1. 連結売上高:
・A社の外部売上 = 4,000 - 800(子会社売上) = 3,200万円
・B社の外部売上 = 1,000万円
・連結売上高 = 3,200 + 1,000 = 4,200万円
2. 連結売上総利益:
・A社の外部向け粗利 = 1,800 × (3,200 / 4,000) = 1,440万円
・B社の外部向け粗利 = 200 + (A社がB社に販売した際得た利益 1,800×800/4,000=360万円のうち在庫がないため全額実現) = 200 + 360 = 560万円(または A社粗利1,800 + B社粗利200 - 内部利益消去0 = 2,000万円から内部売上原価を相殺)
・連結総利益 = 1,440 + (1,000 - 800 + 360) = 1,680万円(4,200 - 2,520 = 1,680万円)
3. 利益率:
・1,680 / 4,200 = 0.40 ➔ 40%(正解ウ)