システム監査技術者午後I 事例記述令和7年 秋期
午後I 問3
問3 IT投資計画のシステム監査
テーマ:IT投資計画における投資額や効果の検討状況及び監査手続
左右2分割表示:左側の問題文をスクロールしながら右側の設問に解答できます
長文事例本文
図表クリックで拡大問3 IT投資計画の監査に関する次の記述を読んで,設問に答えよ。
R社は,中堅の食料品製造・販売業者である。R社では,近年のデジタル化の波に対応して企業変革を推進するべく,新規のIT投資計画を複数策定している。監査部は,IT投資計画が適切に作成され,経営陣に十分な判断材料が提供されているかどうかをテーマにシステム監査を行うことにした。今期計画されているIT投資案件の中から経営陣からも期待が高い案件である,基幹システムとデータ連携を行う消費者向けオンラインショッピングシステム(以下,ECシステムという)の構築案件を監査対象として選定した。
〔予備調査の結果〕
監査部は予備調査として,“IT投資計画書”の閲覧,DX推進室を中心とした関係者へのインタビューを実施し,ECシステムのIT投資計画(以下,本計画という)の概要を調査した。その結果は次のとおりである。
(1) 導入目的
ECシステムは,社外から人材を採用して新設されたDX推進室がシステムオーナーとなり,営業本部及び情報システム部と協力して導入する予定である。ECサイトを構築し,販売チャネルの拡大による売上増大,販売データなどを基にした新商品開発の意思決定の迅速化を行うことによって中期経営計画で定めた売上増大及び利益率向上を図るものである。
(2) システム概要
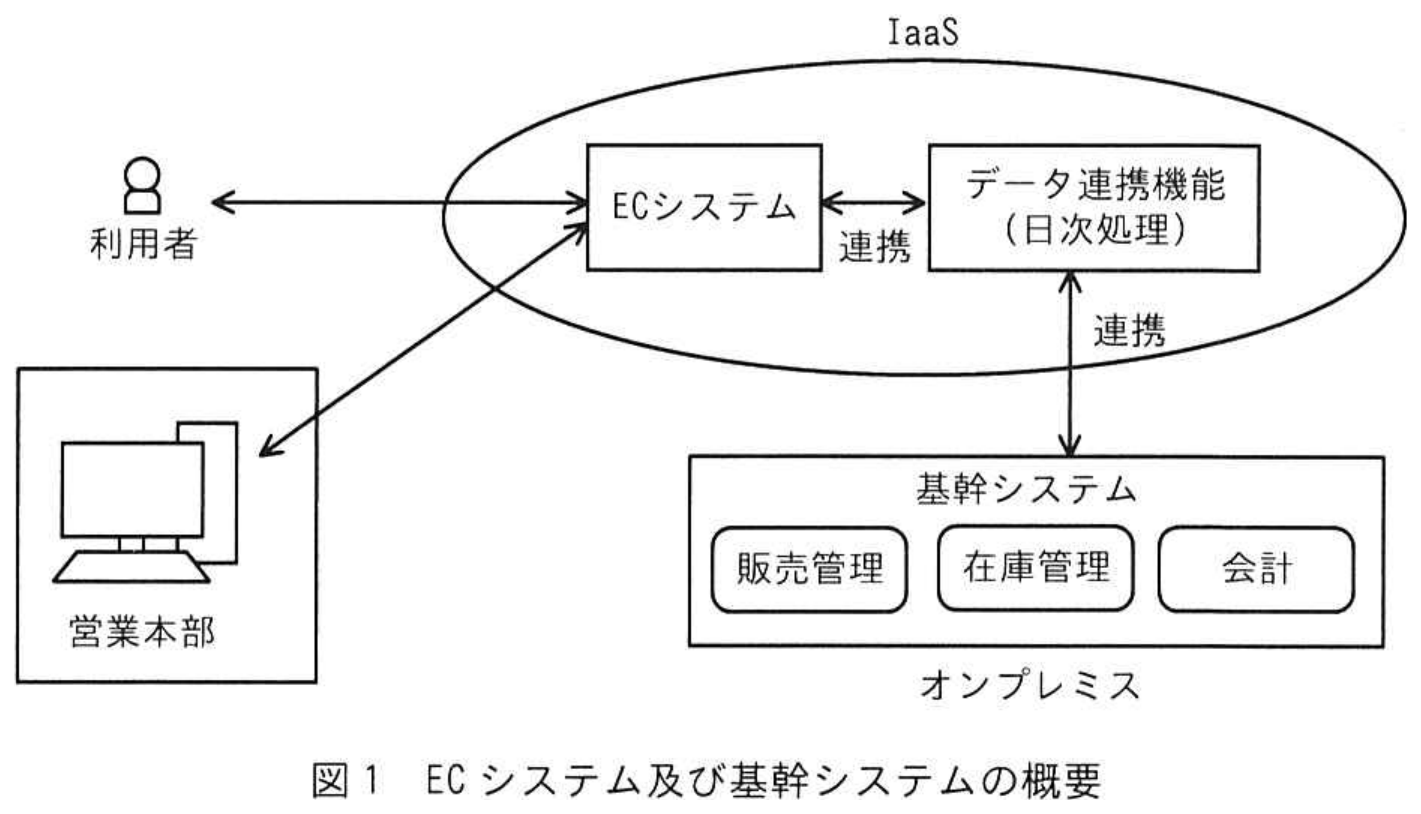
1 ECシステムは大手ベンダーS社製のECパッケージをカスタマイズして導入する予定である。ECパッケージを採用することによって標準的な機能や定期的なバージョンアップが提供され,またR社として初めてIaaS上に構築されるシステムとなる。ECシステム及び基幹システムの概要は図1のとおりである。
2 ECシステムの稼働直後は,一部商品から試験的に利用を開始し,その後対象商品を拡大していく計画である。ECシステムで使用するIaaSの処理能力,ストレージ容量などのリソースは,ECシステムの対象商品及び利用者の増加に応じて増強していく予定である。
3 既存の基幹システムはオンプレミスで開発・導入したシステムである。本計画では,IaaS上のECシステムの導入・カスタマイズ,基幹システムのデータとIaaS上のECシステムのデータを連携する機能(以下,データ連携機能という)の開発を,S社に外部委託する。
4 ECシステムと基幹システムとのデータ連携は,基幹システムの改修をできるだけ抑える方針であり,リアルタイムではなく日次のファイル連携処理で行う計画になっている。なお,基幹システム側の改修は情報システム部が行う計画であるが,情報システム部の業務が多忙であることから,改修範囲は要件定義段階で特定することになっている。
5 ECパッケージのカスタマイズは,R社独自の商品カテゴリの構成変更や決済方法の追加,配送条件の個別設定などが予定されている。本番稼働後に,ECシステムの利用状況や効果などを踏まえて,DX推進室と営業本部が協力して追加のカスタマイズを予定している。
 拡大
(3) IT投資の評価
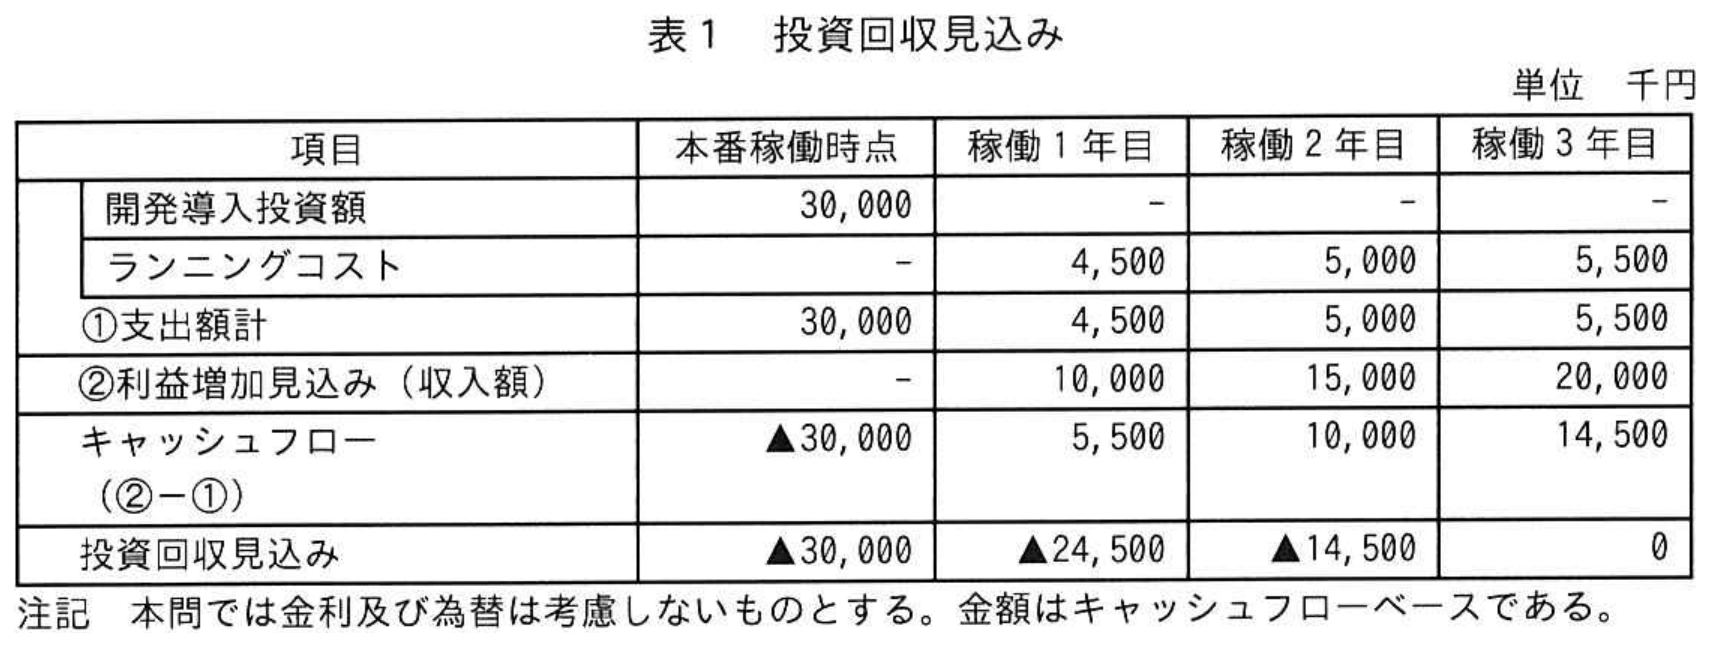
1 R社では“投資管理規程”においてIT投資の評価基準として回収期間法を採用している。本計画の投資回収見込みは表1のとおりである。投資回収見込みによれば,データ連携機能の開発を含むECシステムの開発導入投資額と毎年のランニングコストは,計画どおりに売上増大及び利益率向上が実現すれば3年間で回収できる見込みである。R社では投資判断基準としての回収期間について5年以内を目安としており,それよりも短い期間で回収可能と評価されている。
2 開発導入投資額はS社が作成した見積り資料を基にDX推進室が算定したものである。
3 ランニングコストの内訳は,IaaSの利用料,ECパッケージの保守契約費用である。IaaSの利用料は,使用する処理能力やストレージ容量などに応じた従量制による課金となっている。ECパッケージの保守契約の対象は,サポートデスクの問合せ対応及び問題発生時の調査・対応だけである。
4 利益増加見込みは,経営会議で報告されたR社における過去の販売実績データ及びS社が他社事例を基に作成した平均的な売上増加率に基づき,DX推進室が独自に試算したものである。ECシステムを活用した販路拡大によって見込まれる売上増大,販売データなどを基にした新商品開発による利益率向上を予測し,試算した。
5 ECシステムが本番稼働した1年後に,DX推進室と営業本部が本計画の投資評価を実施し,経営陣へ報告する予定である。
 拡大
〔本調査に向けた監査手続の検討〕
監査部は,予備調査の結果を踏まえて,本調査に向けて,次のように監査手続の検討を行っている。
(1) ECシステムはECパッケージを導入する計画となっている。システム概要で把握した内容を基にすると,ECパッケージの保守契約費用に必要な項目が網羅的に含まれていないリスクがあるので,確認する必要がある。
(2) ECシステムと基幹システムのデータ連携について,表1の開発導入投資額だけでは,支出額が低く計上されるリスクがあるので,追加の確認が必要である。
(3) ECシステムは当社として初めてIaaS上に構築するシステムであり,不正アクセスによる情報漏えいなどのリスクがある。S社のECパッケージを導入するに当たり,ECシステムの情報セキュリティ対策に漏れが生じないようにする必要がある。その観点からR社の情報セキュリティ対策に係る支出額が適切に計上されていることを確認する必要がある。
(4) 表1の利益増加見込みは,DX推進室が独自に試算した売上増大及び新商品の開発による利益率向上の実現可能性が十分に検討されていることが重要と考えられる。それについて追加の確認が必要である。
(5) ECシステムの本番稼働後における本計画の投資評価が不十分となるおそれがある。十分な投資評価が行われるのかどうかを確認する必要がある。
拡大図1 ECシステム及び基幹システムの概要
拡大表1 投資回収見込み
設問一覧 & 解答・演習
まずは解答を作成してみましょう。「解答例を見る」をクリックするとIPA公式解答例と採点基準が開きます。
設問1記述問題
制限字数:45 字以内
〔本調査に向けた監査手続の検討〕(1)について確認すべきことを,45字以内で具体的に答えよ。
0 / 45 文字
設問2記述問題
制限字数:50 字以内
〔本調査に向けた監査手続の検討〕(2)について,本調査で実施すべき監査手続を,50字以内で答えよ。
0 / 50 文字
設問3記述問題
制限字数:35 字以内
〔本調査に向けた監査手続の検討〕(3)について,R社の情報セキュリティ対策に係る支出額が適切に計上されていることを確認する上で,S社との関係でどのような点に留意すべきか。35字以内で答えよ。
0 / 35 文字
設問4記述問題
制限字数:40 字以内
〔本調査に向けた監査手続の検討〕(4)について,本調査で実施すべき監査手続を,40字以内で答えよ。
0 / 40 文字
設問5記述問題
制限字数:35 字以内
〔本調査に向けた監査手続の検討〕(5)について,十分な投資評価を行うために必要と考えられることを,35字以内で答えよ。
0 / 35 文字
午後I長文記述の得点力を引き上げる定番対策書Amazon・楽天 公式提携
PR

川辺 良和 著 / アイテック
システム監査技術者「専門知識+午後問題」の重点対策
💡 推薦ポイント:午後I記述式で頻出する「何を(監査証拠)」「どのように確かめるか(監査手続)」を制限字数内で正確にまとめる実践力が身につきます。
¥3,740(税込)
※本リンク先はプロモーション(アフィリエイト広告)が含まれています
【出題趣旨】IPA公式発表
【採点講評】IPA公式発表
本問に関連するシステム監査技術者重要用語解説
本番形式・制限時間付きで演習する
令和7年 秋期 午後I(2問選択・90分)を実戦演習モードで通し解答し、総合採点を受けられます。